

Cirka 60 % av sørafrikanerne som ble spurt i 2021 sa at de var svært sannsynlig til å prøve kultivert kjøtt, og 53 % sa at de var svært sannsynlig til å kjøpe det. Min vurdering: betrakt disse tallene som interesse for å teste – ikke forventet salg.
Forskningen peker på tre forhold:
- Interessen overgikk kunnskapen: kun 16,9 % rapporterte høy kjennskap. Dette gjenspeiler funn i andre studier av forbrukerholdninger der nysgjerrighet ofte kommer forut for dyp forståelse.
- Yngre respondenter viste større kjøpsinteresse, mens pris og informasjon også påvirket svarene.
- Å betale mer er et eget spørsmål: 30,1 % av hele undersøkelsesutvalget oppga at det var svært sannsynlig at de ville gjøre det.
Et separat eksperiment testet hypotetiske burgervalg, ikke faktiske kjøp. For alle som planlegger en lansering, ville jeg fokusert på tydelig produktinformasjon og tester med faktiske pakninger og priser. Ingen av studiene beviser at folk faktisk vil kjøpe – eller kjøpe igjen.
Interesse for og kjennskap til kultivert kjøtt
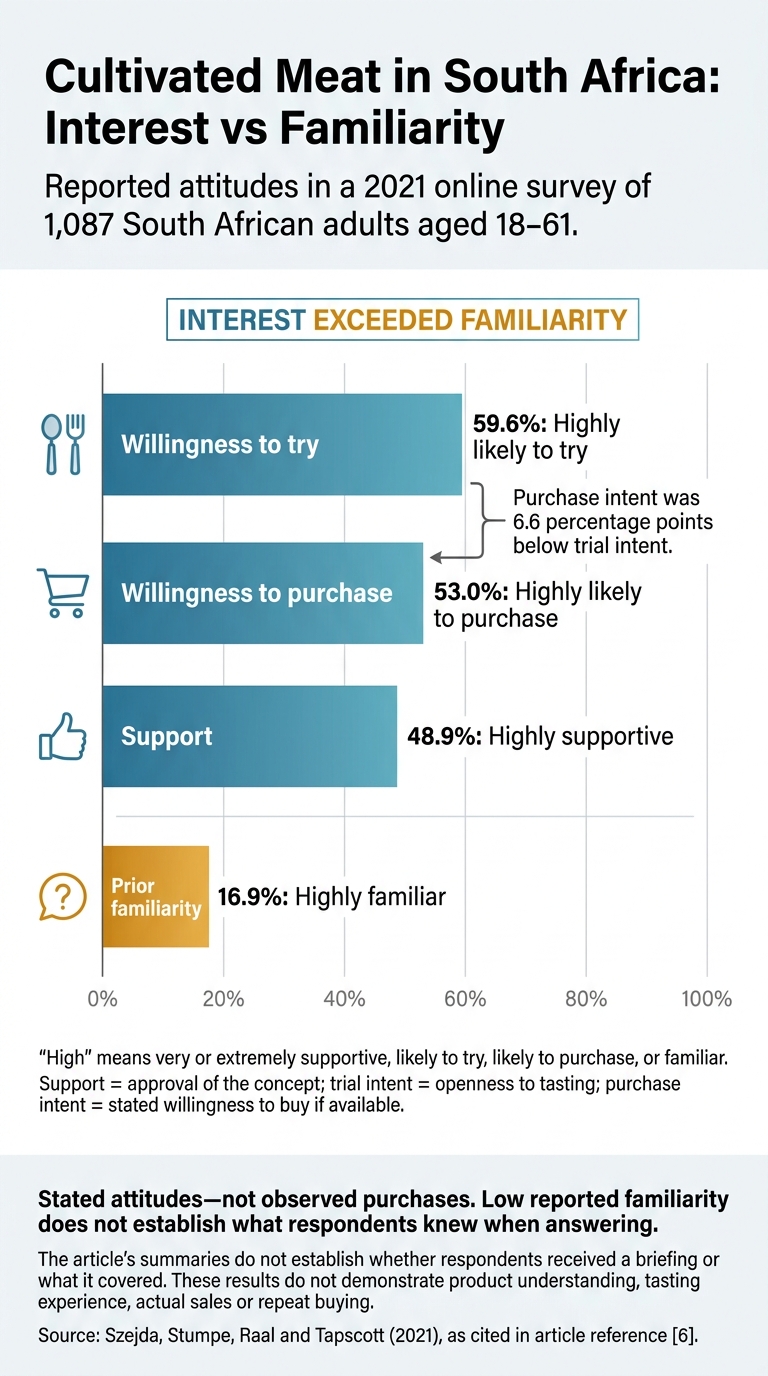
Kultivert kjøtt i Sør-Afrika: Interesse vs kjennskap
Støtte, vilje til å prøve og kjøpe, samt kjennskap
Undersøkelsen til Szejda, Stumpe, Raal og Tapscott fra 2021 målte fire separate holdninger. Interessen var langt høyere enn kjennskapen, men hver måling forteller en ulik historie.[6]
| Måling | Prosentandel | Svaralternativ i undersøkelsen |
|---|---|---|
| Støtte til kultivert kjøtt | 48.9% | Svært støttende |
| Vilje til å prøve kultivert kjøtt | 59.6% | Svært sannsynlig å prøve |
| Vilje til å kjøpe kultivert kjøtt | 53.0% | Svært sannsynlig å kjøpe |
| Tidligere kjennskap til kultivert kjøtt | 16.9% | Svært godt kjent |
Her betyr «høy» svært eller ekstremt støttende, sannsynlig til å prøve, sannsynlig til å kjøpe, eller godt kjent. Støtte innebærer anerkjennelse av konseptet. Prøveintensjon betyr åpenhet for å smake på det, mens kjøpsintensjon betyr vilje til å kjøpe det dersom det er tilgjengelig.[6]
Kjøpsintensjonen lå 6,6 prosentpoeng under prøveintensjonen. Å være nysgjerrig nok til å prøve kultivert kjøtt er ikke det samme som å ønske å kjøpe det.[6]
Åpenhet er ikke informert aksept
Lav kjennskap tyder på at interessen ikke nødvendigvis gjenspeilte inngående kunnskap. Sammendragene oppgir ikke om respondentene mottok en innføring før de svarte, eller hva denne i så fall dekket. De kan derfor ikke dokumentere hva respondentene faktisk visste på det tidspunktet.[6]
Svarene fastslår heller ikke om respondentene forstod hvordan kultivert kjøtt produseres, vurderte sikkerhets- eller ernæringsprofiler eller hadde smakt kultivert kjøtt.[6] Lanseringer vil trenge klare forklaringer på hvordan det produseres, dets sikkerhet og dets ernæring. En vilje til å prøve betyr ikke at disse spørsmålene allerede er besvart.
Neste spørsmål er hvilke grupper som var mest tilbøyelige til å kjøpe det.
sbb-itb-c323ed3
Hvem var mer interessert i å kjøpe?
Neste spørsmål er hvilke grupper som var mest tilbøyelige til å si at de ville kjøpe det.
Kjøpsinteresse etter alder og demografisk gruppe
I den landsdekkende undersøkelsen rapporterte born-free-respondenter og millennials – de to yngre kohortene – høyere kjøpsinteresse.
| Gruppe | Svært sannsynlig å kjøpe kultivert kjøtt |
|---|---|
| Born-free-respondenter | 55 % |
| Millennials | 55 % |
| Gen X | 46 % |
Disse tallene er avrundet fra henholdsvis 54,7 %, 55,3 % og 46,3 %.[2][6] Born-free-respondenter betyr vanligvis sørafrikanere født etter 1994.[1]
Et eget valgeksperiment brukte andre aldersgrupper: under 28, 28–41 og 42–61. Resultatene bør ikke overføres direkte til undersøkelsesgruppene.[1][3] Blant de 649 deltakerne viste yngre og svarte respondenter relativt sterkere preferanser for kultivert kjøtt og plantebaserte burgere. Eldre og hvite respondenter foretrakk konvensjonelt storfekjøtt.
Dette var simulerte valg, ikke de uttrykte kjøpsintensjonene målt ved undersøkelsesprosentene ovenfor. Mønstrene viser samvariasjon, ikke årsakssammenheng.[1][3][5]
Undersøkelsens segmenteringsanalyse så nærmere på respondenter med sterk kjøpsinteresse.
Hvordan tidlig-adopter-gruppen ble definert
Segmenteringsanalysen brukte den samme landsdekkende undersøkelsen av 1 087 voksne i alderen 18–61, ikke et eget utvalg. Tidlige adoptører var respondenter med sterk kjøpsintensjon – ikke bekreftede kjøpere. De tenderte til å være yngre, særlig fra born-free- og millennial-gruppene. De var også mer tilbøyelige til å være svarte, bo i en by eller et tettsted, snakke engelsk og/eller isiZulu, og være altetende.[9]
Pris var en annen del av denne profilen: 51 % av tidlige adoptører oppga at det var svært sannsynlig at de ville betale mer.[4][9] Dette gir markedsførere en pekepinn om hvem man bør rette seg mot, men det beviser ikke markedsetterspørsel. For lanseringsplanlegging peker det mot tiltak i byer og tettsteder, kommunikasjon på engelsk og isiZulu, og direkte pristesting i stedet for å anta etterspørsel utelukkende basert på demografi.
Hva kan påvirke kjøpsbeslutninger?
Når vi vet hvem som er mest interessert i å kjøpe, er neste steg å se hvordan informasjon og pris påvirker denne interessen. [Smak], helse og trygghet former forventningene, men dette er oppfatninger, ikke dokumenterte produktegenskaper. En studie fra Eastern Cape registrerte tvil om ekthet, smak, sunnhet og spiselighet. Etter å ha fått høre hvordan det ble produsert, oppga 53 % at de ville spise det.[8] Informasjon om miljøpåvirkninger endret også estimatene for betalingsvillighet i valgeksperimentet.[3] Informasjon kan endre interesse, men pris og smak er fortsatt avgjørende, slik det fremgår av denne veiledningen for valg mellom kultivert og tradisjonelt kjøtt.
Undersøkelsesintensjoner sammenlignet med eksperimentelle valg
Undersøkelsen målte hva folk oppga at de hadde til hensikt å gjøre. Eksperimentet ba respondentene velge mellom konvensjonelt storfekjøtt, kultivert kjøtt, erteproteinburgere, gjærproteinburgere og det å ikke kjøpe noe, under fastsatte prisbetingelser.[3]
| Utvalg | Måling | Resultat | Begrensning |
|---|---|---|---|
| Valgeksperiment, 649 forbrukere | Estimert andel for kultivert kjøtt ved like priser | 38 %[3] | Hypotetiske valg; avhenger av produktalternativene og forutsatt pris, ikke en markedsprognose |
For analysen med like priser kostet alle matalternativene 125 sørafrikanske rand per 400 g.[3][10] De 38 % gjelder kun for dem som valgte et matprodukt, ikke alle deltakerne. Ved lanseringsprising bør man vise kundene faktiske pakningsstørrelser til ulike priser, i stedet for utelukkende å basere seg på spørsmål om vilje til å prøve.
Hvem oppga at de ville betale mer?
Prisfølsomheten varierer også, inkludert innen tidlig-adopter-gruppen identifisert tidligere. Disse respondentene uttrykte sterk kjøpsintensjon, men de var ikke bekreftede kjøpere.[9] Sterk vilje til å betale mer og generell åpenhet for å gjøre det bruker ulike terskler.
| Utvalgsgrunnlag | Svarskategori | Rapportert resultat | Tolkning og begrensning |
|---|---|---|---|
| Tidlig-adopter-undergruppe | Svært eller ekstremt sannsynlig å betale mer | 51%[9] | Sterk oppgitt vilje innen denne undergruppen, ikke faktisk forbruk |
| Tidlig-adopter-undergruppe | Minst noe sannsynlig å betale mer | 94%[9] | En bred kategori som ikke viser hvor mye ekstra folk ville akseptere |
Å si at de ville betale mer forteller oss ikke hvor mye ekstra kundene ville akseptere – eller om de fortsatt ville kjøpe kultivert kjøtt dersom et billigere alternativ var tilgjengelig.
Konklusjon: Hva funnene betyr for fremtidige lanseringer
Funnene tyder på at det finnes interesse, men lanseringer vil bare lykkes dersom de reduserer usikkerhet rundt pris, sikkerhet og produktform. I den nettbaserte undersøkelsen fra 2021 var 60 % svært sannsynlig til å prøve kultivert kjøtt og 53 % til å kjøpe det. Likevel rapporterte bare 16,9 % høy kjennskap, og 30,1 % var svært sannsynlig til å betale mer.[6][7] Disse tallene peker på mulig etterspørsel – ikke salgsprognoser for noe marked.
Når kjennskapen er lav, er tydelig merking og enkle forklaringer avgjørende.
Hva forbrukere må vite før de kjøper
Fremtidige produkter krever velkjente formater og tydelig merking som dekker ingredienser, allergener, lagring, tilberedning og pris. Dette er praktiske lanseringskrav, ikke påstander som ble testet i de sørafrikanske undersøkelsene.
Hva forskningen ikke kan fortelle oss
Nettbaserte spørreundersøkelser registrerer oppgitte holdninger, mens hypotetiske valg undersøker avveininger. Ingen av delene beviser faktiske kjøp, gjenkjøp eller tilfredshet.[1][2]
Ofte stilte spørsmål
Hvor representative er disse sørafrikanske undersøkelsene?
Disse undersøkelsene hjelper oss å forstå forbrukeraksept og demografiske trender, men de representerer kanskje ikke hele befolkningen fullt ut [1]. Hva folk sier de vil kjøpe stemmer ikke alltid overens med hva de faktisk kjøper [2]. Funnene peker derfor på mulig interesse og holdninger, snarere enn å forutsi fremtidig kjøpsatferd pålitelig [2].
Kan smaksprøver av kultivert kjøtt endre kjøpsinteressen?
Ja. Undersøkelser og forsøk tyder på at smaking av kultivert kjøtt kan øke interessen for å kjøpe det – forutsatt at det tilbyr kjente smaker og en tilfredsstillende, kjøttlignende tekstur. Tydelig informasjon gitt sammen med smaksprøver kan også forbedre aksepten.
Storbritannia-omfattende undersøkelser viser at mange yngre personer og menn er åpne for det. Men bekymringer om smak, kostnad og sikkerhet vedvarer, så smaksprøver hjelper mest når de adresserer disse bekymringene direkte [1][2].
Er funnene fra 2021 fortsatt relevante i dag?
Ja. Funnene fra 2021 fungerer fortsatt som nyttige referansepunkter, men de bør leses sammen med nyere data. Viljen til å prøve kultivert kjøtt økte fra 19 % i 2012 til 26 % i 2024 [1][2]. Aksepten er fortsatt høyere blant yngre personer og menn [1][3][2]. Opplysning og produkttilgjengelighet former forbrukernes synspunkter, så tidligere studier gir kontekst for å følge utviklingen i det britiske markedet [1][4][5].


